Patrimônio em múltiplas jurisdições exige uma arquitetura à altura da sua complexidade.
A Tarkia coordena proteção patrimonial, estruturação sucessória e presença internacional para residentes em Portugal com ativos, participações ou interesses além das fronteiras europeias.
Não atendemos a todos.
Atendemos a quem tem a complexidade certa.
A internacionalização patrimonial genuína exige um perfil específico de cliente, e um advisor disposto a dizer não quando a estrutura não faz sentido.
Residente em Portugal com ativos internacionais
Empresário ou investidor com patrimônio, participações societárias ou ativos distribuídos em múltiplas jurisdições. A estrutura atual, centrada em Portugal, não dá conta da complexidade real.
Família com sucessão transfronteira
Patrimônio familiar com herdeiros em países distintos, ativos acumulados em diferentes jurisdições e necessidade de governança sucessória com validade e previsibilidade internacionais.
Grupo empresarial com expansão internacional
Estrutura corporativa com operações ou planos de expansão fora de Portugal. Exige uma holding de coordenação com substância real e conformidade jurídica entre jurisdições, não apenas endereço.
O ambiente regulatório mudou.
A maioria das estruturas, ainda não.
O fim do regime NHR em Portugal, a consolidação global do CRS e a expansão dos mecanismos de transparência fiscal transformaram o que funcionava há cinco anos em exposição hoje. Estruturas sem substância econômica real, sem coordenação jurídica entre jurisdições e sem governança documental consistente estão sendo contestadas, ou simplesmente ignoradas no momento em que mais importam.
O risco não é apenas fiscal. É sucessório e patrimonial. Uma estrutura mal coordenada entre Portugal e outra jurisdição pode anular décadas de construção no momento de uma transmissão, de um litígio ou de uma mudança regulatória imprevisível.
Presença internacional sem atividade real, gestão efetiva ou documentação adequada não resiste ao escrutínio regulatório atual. Risco de desconsideração total da estrutura.
Decisões fiscais e jurídicas tomadas de forma isolada em cada país criam lacunas de difícil correção e custo imprevisível quando a inconsistência é identificada pelas autoridades.
Estruturas prontas e de rápida implantação ignoram requisitos fundamentais de substância e compliance que tornam qualquer planejamento internacional sustentável no longo prazo.
Sem um plano sucessório coordenado entre jurisdições, o patrimônio construído ao longo de décadas pode ser fragmentado, bloqueado ou tributado de forma que os herdeiros não anteciparam.
Regime IFICI em Portugal: o que muda para brasileiros residentes
O Regime Fiscal para Residentes Não Habituais (NHR) vigorou em Portugal entre 2009 e 2023 e atraiu milhares de brasileiros pelo seu tratamento favorável: taxa flat de 20% sobre rendimentos de fonte portuguesa e isenção ou tributação reduzida sobre rendimentos de fonte estrangeira durante 10 anos. O regime foi encerrado para novos pedidos a partir de 1º de janeiro de 2024.
O IFICI (Incentivo Fiscal à Investigação Científica e Inovação) foi aprovado como sucessor parcial do NHR para 2024 em diante. Mantém a taxa flat de 20%[3] sobre rendimentos de trabalho qualificado e atividades de valor acrescentado, mas com critérios de elegibilidade bem mais restritos. O regime consta do artigo 58.º-A do Estatuto dos Benefícios Fiscais, introduzido pela Lei n.º 82/2023[3], e alcança rendimentos das categorias A e B obtidos em docência universitária e investigação científica, funções altamente qualificadas em empresas elegíveis, startups e entidades reconhecidas pelo AICEP ou pelo IAPMEI[6], não o perfil geral de empresário ou investidor que utilizava o NHR anterior.
Ponto crítico para quem olha para os Emirados: no IFICI os rendimentos de fonte estrangeira são, em regra, isentos, mas os provenientes de entidades sediadas em países constantes da lista portuguesa de regimes fiscais claramente mais favorável, na qual os Emirados Árabes Unidos estão incluídos, são tributados à taxa de 35%[4]. A Autoridade Tributária usa exatamente os dividendos de uma empresa sediada no Dubai como exemplo nas suas FAQ. É uma variável que precisa entrar na arquitetura desde o início, não depois.
Para brasileiros que detêm o NHR ativo (concedido no regime originário ou ao abrigo do regime transitório do artigo 236.º da Lei n.º 82/2023, cuja inscrição foi admitida até 31 de março de 2025)[7], o regime permanece válido pelo período original de 10 anos. Para quem chegou a Portugal após 2024 sem NHR, a tributação aplicável é a geral portuguesa, com progressividade de até 48%, tornando a integração com uma estrutura nos Emirados Árabes Unidos ainda mais relevante para eficiência fiscal no corredor PT-EAU.
A Tarkia analisa a posição fiscal de clientes com residência em Portugal e patrimônio ou operações nos EAU, estruturando a interação entre o regime português vigente, o Tax Residency Certificate (TRC) dos Emirados e os tratados de dupla tributação aplicáveis, com foco em conformidade bilateral e proteção de longo prazo.
O que a Tarkia faz,
concretamente, por residentes em Portugal.
A Tarkia constitui e coordena estruturas de holding nos EAU, em ADGM, DMCC ou RAK ICC, conforme o perfil de cada cliente, com substância econômica real, conformidade CRS documentada e articulação direta com o estatuto fiscal português. Cada mandato inclui governança definida, plano de sucessão transfronteira e monitoramento contínuo de obrigações acessórias nas duas jurisdições.
A decisão de combinar residência em Portugal com estrutura nos EAU requer uma avaliação personalizada de objetivos, patrimônio e prazos. A consultoria de planejamento para residência da Tarkia define o caminho mais adequado para cada perfil.
Como trabalhamos
Diagnóstico Confidencial
Reunião inicial para compreender o perfil patrimonial, os objetivos e a estrutura atual do cliente. Não há soluções predefinidas, cada mandato começa por escutar.
Arquitetura Internacional
Desenvolvimento da estrutura personalizada, holding, sucessão, residência fiscal, compliance, coordenada entre as jurisdições relevantes para os objetivos de longo prazo do cliente.
Execução e Acompanhamento
Implementação coordenada com parceiros legais e institucionais nas jurisdições. Monitoramento contínuo da conformidade regulatória e das mudanças que impactam cada estrutura.
Mandatos concluídos. Estruturas ativas.
Cada mandato começa com escuta. Cada resultado reflete uma estrutura construída para durar, não para impressionar.
Empresário português com grupo de três empresas e ativos em dois países. Estrutura de holding nos Emirados constituída em seis semanas com substância econômica real e conformidade CRS total. A reorganização permitiu separar patrimônio pessoal de risco empresarial.
Família com herdeiros em Portugal, Brasil e Reino Unido. Testamento válido nos EAU articulado com planos de cada jurisdição, eliminando duplicidade fiscal e conflitos de competência. Cada herdeiro tem um caminho legal claro, independentemente de onde resida.
Investidor com rendimentos em quatro países e residência em Portugal. A saída do regime NHR foi planejada com antecedência, a residência nos EAU, incluindo o processo de Golden Visa dos Emirados, foi estabelecida com substância real e as obrigações acessórias em Portugal foram encerradas sem exposição retroativa.
Casos anonimizados. Detalhes alterados para preservar confidencialidade dos clientes.
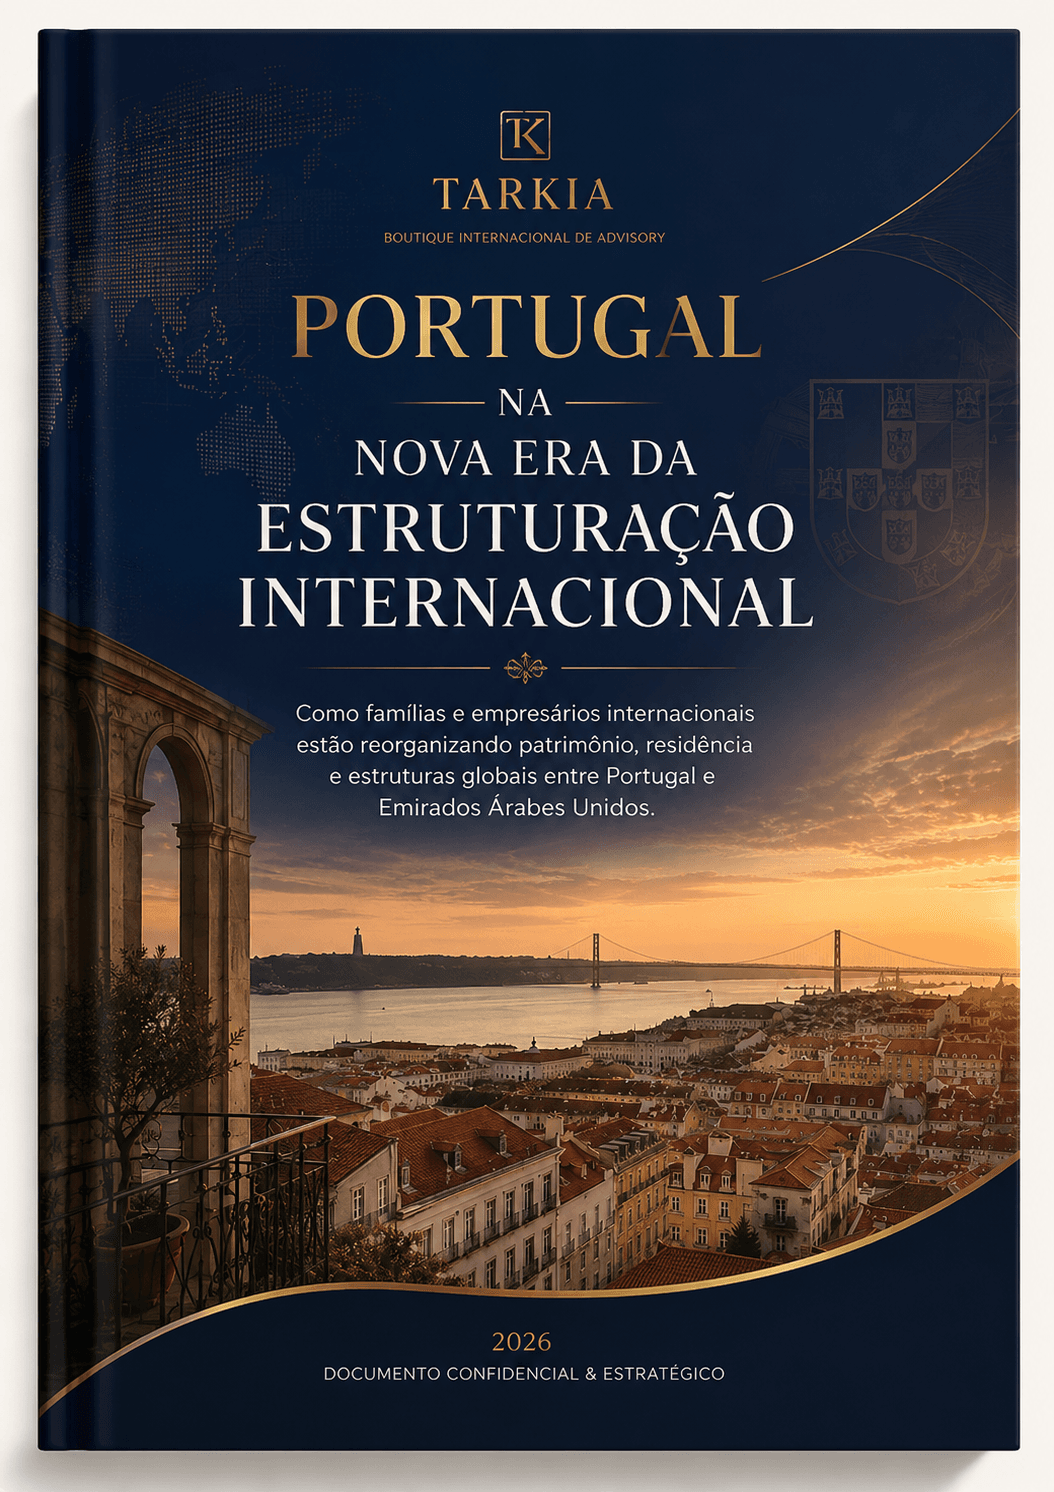
Portugal na Nova Era da Estruturação Internacional
Documento desenvolvido pela Tarkia para residentes fiscais em Portugal com patrimônio internacional. Análise estratégica sobre estruturação nos EAU, proteção patrimonial e planejamento sucessório cross-border com aderência regulatória.
- Impacto do fim do regime NHR e novas regras de residência fiscal em Portugal
- Como os Emirados Árabes Unidos complementam uma estrutura baseada em Portugal
- Requisitos de substância econômica e conformidade CRS/FATCA
- Planejamento sucessório transfronteira, Portugal, EAU e além
Acesso exclusivo · Enviado por email após confirmação
Confidencial · Acesso enviado após confirmação de perfil
Fontes oficiais
- Código do IRS, artigo 16.º, residência fiscal e n.º 6 (nacionais portugueses que mudam para jurisdição da lista). Portal das Finanças
- Código do IRS, artigo 10.º, n.º 25, perda da qualidade de residente equiparada a alienação onerosa (criptoativos). Portal das Finanças
- Estatuto dos Benefícios Fiscais, artigo 58.º-A, IFICI, introduzido pela Lei n.º 82/2023. Portal das Finanças
- Autoridade Tributária, FAQ do IFICI, incluindo a tributação a 35% de rendimentos de entidades em jurisdições da lista. Portal das Finanças
- Portaria n.º 150/2004, lista de países, territórios e regiões com regime fiscal claramente mais favorável (Emirados Árabes Unidos, n.º 22), na redação atual dada pela Portaria n.º 292/2025/1, de 5 de setembro, em vigor desde 1 de janeiro de 2026. Diário da República
- Portaria n.º 352/2024/1, de 23 de dezembro, regulamentação do IFICI: atividades elegíveis, entidades competentes e prazo de inscrição até 15 de janeiro do ano seguinte. Diário da República
- Lei n.º 82/2023, artigo 236.º, regime transitório do residente não habitual, e Ofício Circulado n.º 90068/2024 da Autoridade Tributária. Portal das Finanças
- Resolução da Assembleia da República n.º 47/2012[8], Convenção Portugal–Emirados Árabes Unidos. Diário da República
- Autoridade Tributária, tabela de convenções para evitar a dupla tributação (data de entrada em vigor). Portal das Finanças
- Ministry of Finance (EAU), cancelamento das Economic Substance Regulations para exercícios encerrados após 31/12/2022 (Cabinet Decision 98/2024[10]). mof.gov.ae
- Lei n.º 14.754/2023, tributação de aplicações e entidades controladas no exterior. Planalto
Agende um diagnóstico estratégico confidencial
Uma primeira conversa para compreender a sua situação e avaliar se existe uma arquitetura que faça sentido para os seus objetivos. Sem compromisso. Sem soluções genéricas. Apenas escuta estratégica e visão de longo prazo.
Dubai · Brasil · Portugal · Internacional
Proximo passo
Solicitar analise do caso
Descreva os ativos, os paises envolvidos e a decisao em aberto. A analise antecede qualquer recomendacao.
Prefere falar agora? Fale pelo WhatsApp
Proximo passo
Solicitar analise do caso
Descreva os ativos, os paises envolvidos e a decisao em aberto. A analise antecede qualquer recomendacao.
Prefere falar agora? Fale pelo WhatsApp
